


Kontist by Shine
4,4609.00 Rezensionen
App-Details
- Version
- 3.40.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Kontist
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
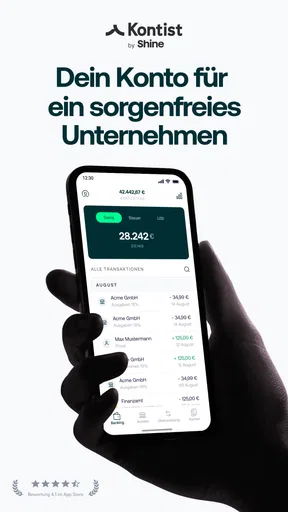
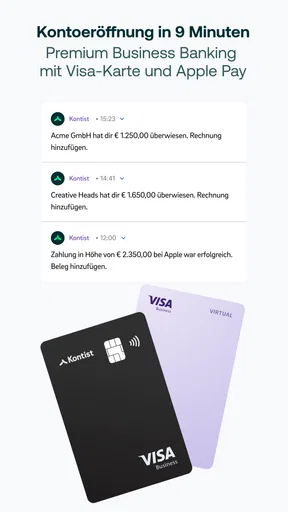
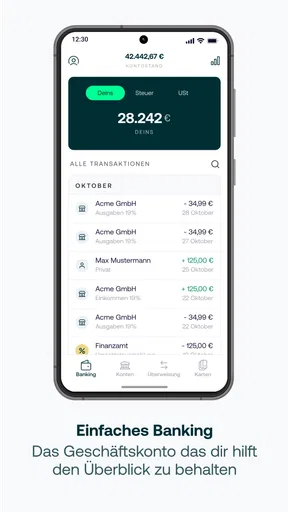
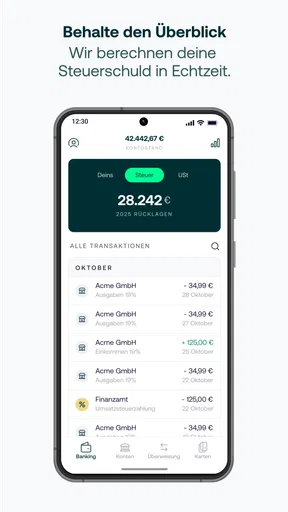
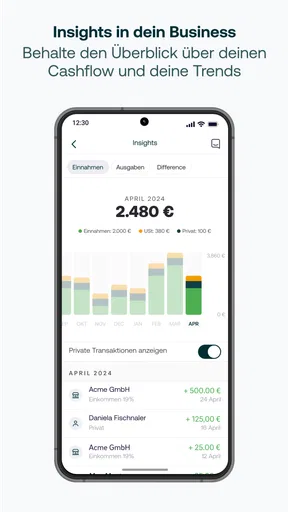
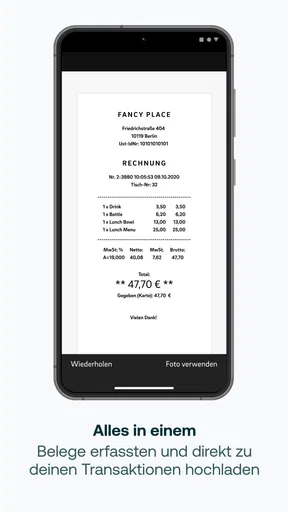
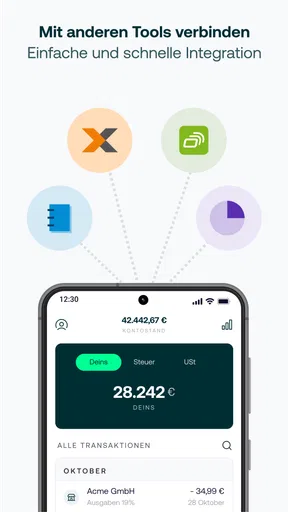
 Analyse von AppCompare
Wer selbstständig arbeitet, braucht im Alltag selten noch eine komplizierte Finanzverwaltung. Meist geht es um etwas viel Konkreteres: Eine Zahlung kommt herein, eine Rechnung muss zugeordnet werden, Geld für Abgaben sollte nicht versehentlich ausgegeben werden und am Monatsende muss alles nachvollziehbar bleiben. Genau an diesem Punkt setzt Kontist von Kontist an. Ich habe die App als mobile Banking-Lösung für Selbständige und kleine Unternehmen betrachtet und dabei besonders darauf geachtet, wie gut sie einen echten Ablauf begleitet – vom ersten Zahlungseingang bis zur Vorbereitung der nächsten finanziellen Entscheidung.
Mein Eindruck fällt grundsätzlich positiv aus, aber nicht uneingeschränkt. Die Anwendung wirkt am stärksten, wenn du deine geschäftlichen Geldbewegungen möglichst gebündelt an einer Stelle beobachten möchtest. Sie ersetzt jedoch nicht automatisch jede Buchhaltungssoftware, jede Steuerberatung und auch nicht die persönliche Prüfung wichtiger Vorgänge. Wer das erwartet, wird wahrscheinlich enttäuscht. Wer dagegen ein übersichtliches Werkzeug für den täglichen Umgang mit dem Geschäftskonto sucht, bekommt einen deutlich passenderen Ansatz.
Vom privaten Durcheinander zur klaren geschäftlichen Ausgangslage
Die Ausgangssituation ist vielen Freiberuflern vertraut: Am Anfang landet eine Kundenzahlung auf demselben Konto wie die private Miete, der Einkauf und das Streaming-Abonnement. Solange nur wenige Buchungen anfallen, scheint das praktisch. Mit jedem weiteren Auftrag wird aber schwieriger zu erkennen, welches Geld wirklich für das Unternehmen verfügbar ist. Genau hier liegt der sinnvollste Anwendungsfall von Kontist. Die App richtet den Blick nicht nur auf einzelne Überweisungen, sondern auf die Trennung zwischen persönlichem Alltag und beruflicher Tätigkeit.
Ich finde diesen Ansatz besonders hilfreich für Menschen, die regelmäßig Rechnungen schreiben, aber keine große Finanzabteilung hinter sich haben. Dazu gehören beispielsweise Designer, Berater, Handwerker, Texter oder andere Solo-Selbstständige. Auch ein kleines Team kann von einer klaren geschäftlichen Geldspur profitieren, solange die Anforderungen nicht in eine umfangreiche Unternehmensbuchhaltung ausufern.
Kontist ist kostenlos erhältlich und gehört in die Kategorie Finanzen. Die Altersfreigabe liegt bei USK ab 0 Jahren, was für eine Banking-App wenig überraschend ist, aber dennoch zeigt, dass keine jugendgefährdenden Inhalte im Mittelpunkt stehen. Die aktuelle Fassung ist Version 3.40.1 und läuft ab iOS beziehungsweise Android 9. Für die praktische Nutzung ist vor allem wichtig, dass dein Smartphone und das Betriebssystem noch unterstützt werden.
Die Reichweite der Anwendung ist inzwischen sichtbar: Mehr als 100.000 Installationen und eine durchschnittliche Bewertung von 4,4 bei rund 1.800 Bewertungen deuten auf eine etablierte Nutzerbasis hin. Zusätzlich gibt es 609 schriftliche Rezensionen. Ich würde diese Zahlen nicht als Qualitätsgarantie verstehen, aber sie vermitteln ein anderes Bild als bei einer kaum erprobten Nischen-App.
Der erste sinnvolle Schritt: Geldbewegungen sichtbar machen
In meinem gedanklichen Alltagsszenario beginnt der Ablauf mit einer Kundin, die eine Rechnung bezahlt. Statt den Eingang später aus verschiedenen Konten zusammenzusuchen, prüfe ich die Bewegung direkt in der App. Der Vorteil liegt weniger in einem spektakulären Einzelfeature als in der Gewohnheit: Geschäftliche Einnahmen und Ausgaben werden dort kontrolliert, wo ich ohnehin mein mobiles Banking erledige.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Das klingt banal, ist aber ein wichtiger Unterschied zu einer rein privaten Banking-App. Bei einer herkömmlichen Lösung musst du geschäftliche Zusammenhänge oft selbst herstellen. Du erkennst zwar, dass Geld eingegangen ist, aber nicht unbedingt, wie dieser Betrag in deinen übrigen Arbeitsablauf passt. Kontist ist auf den Blick eines Selbstständigen ausgerichtet. Dadurch wird der Kontostand nicht nur zur Zahl, sondern zum Ausgangspunkt für weitere Entscheidungen.
Mein Tipp wäre, nicht erst am Monatsende in die App zu schauen. Gerade bei unregelmäßigen Einnahmen ist ein kurzer Blick nach Zahlungseingängen und größeren Ausgaben sinnvoller als eine nachträgliche Aufräumaktion. So fällt eher auf, wenn eine erwartete Zahlung fehlt oder eine berufliche Ausgabe falsch eingeordnet wurde. Die App nimmt dir diese Kontrolle nicht ab, macht sie aber leichter in den Tagesablauf einzubauen.
Vom Zahlungseingang zur nächsten Entscheidung
Der eigentliche Nutzen zeigt sich nach dem Eingang. Selbstständige sehen auf dem Konto häufig einen Betrag, der zunächst vollständig verfügbar wirkt. Tatsächlich müssen davon später noch laufende Kosten, Rücklagen und steuerliche Verpflichtungen bezahlt werden. Eine Banking-App kann diese Realität nicht wegzaubern. Sie kann aber dabei helfen, nicht nur auf den Bruttostand zu schauen.
Ich würde deshalb jede größere Einnahme als Anlass nehmen, drei Fragen zu prüfen: Was davon gehört bereits zu einem konkreten Auftrag? Welche Ausgaben stehen kurzfristig an? Und welcher Teil sollte besser unangetastet bleiben? Kontist ist für diese Denkweise geeigneter als ein privates Konto, weil der gesamte Kontext geschäftlich bleibt. Das ist einer der weniger offensichtlichen Vorteile: Die App fördert eine klarere Routine, auch wenn sie keine betriebswirtschaftliche Entscheidung für dich trifft.
Für jemanden mit stark schwankenden Einnahmen ist diese Routine besonders wertvoll. Ein guter Monat darf nicht automatisch wie ein dauerhaft höheres Einkommen behandelt werden. Umgekehrt kann ein schwacher Monat leichter eingeordnet werden, wenn die beruflichen Bewegungen nicht zwischen privaten Buchungen verschwinden. Ich sehe Kontist deshalb eher als tägliches Kontrollinstrument denn als einmal monatlich geöffnetes Archiv.
Der Workflow im Detail: Eingang, Prüfung und Übergabe
Ich würde den Abschnitt als praktische Prüfroutine verstehen: Erst den Zahlungseingang mit Auftrag und Rechnung abgleichen, dann Ausgaben zeitnah einordnen und offene Fragen festhalten, solange der Zusammenhang noch präsent ist. Besonders bei wechselnden Kundinnen und Kunden hilft mir diese Reihenfolge, den späteren Überblick nicht mit Erinnerungsarbeit zu verwechseln. Als Nächstes geht es darum, wie sich dieser Ablauf im täglichen Einsatz bewährt.
Schritt eins: den Geschäftsvorgang im richtigen Kontext prüfen
Beginnen würde ich mit dem Kontoüberblick und den aktuellen Bewegungen. Entscheidend ist, nicht nur den Kontostand zu betrachten, sondern die einzelnen Vorgänge mit dem eigenen Arbeitsgedächtnis abzugleichen. Ist die Zahlung tatsächlich von der erwarteten Kundin gekommen? Passt die Höhe zur Rechnung? Gehört eine Abbuchung zu einem beruflichen Dienst oder war sie privat?
Diese Prüfung klingt nach einer Kleinigkeit, verhindert aber später viel Sucharbeit. Wenn du Buchungen erst Wochen später rekonstruierst, fehlen oft die Details aus dem Moment des Geschäfts. Ich empfehle daher, ungewöhnliche Beträge sofort zu markieren oder zumindest außerhalb der App kurz zu notieren, worum es ging. Kontist kann dir die finanzielle Spur zeigen; die fachliche Einordnung bleibt deine Aufgabe.
Gerade bei mehreren Auftraggebern ist das wichtig. Eine Zahlung kann verspätet eintreffen, in einer anderen Höhe eingehen oder aus einem Sammelbetrag bestehen. Wer nur auf den Kontostand schaut, hält den Vorgang schnell für erledigt. Wer die Bewegung mit Rechnung und Auftrag abgleicht, erkennt früher, ob noch eine Rückfrage nötig ist.
Schritt zwei: Ausgaben nicht erst im Nachhinein erklären
Der zweite Teil des Ablaufs sind die Ausgaben. Für eine selbstständige Person ist eine berufliche Abbuchung nicht automatisch eine sauber dokumentierte Betriebsausgabe. Es kann sein, dass ein Kauf gemischt genutzt wird, dass ein Beleg fehlt oder dass die Ausgabe steuerlich anders behandelt werden muss, als sie zunächst wirkt.
Hier liegt eine wichtige Grenze der App: Sie kann die Kontobewegung ordentlich in den Mittelpunkt rücken, aber sie ersetzt nicht dein Urteil über die steuerliche Behandlung. Ich würde deshalb Belege unmittelbar nach dem Kauf sichern und den Zusammenhang mit dem Auftrag festhalten. Besonders bei wiederkehrenden Diensten lohnt sich eine feste monatliche Kontrolle, damit kleine Beträge nicht unbemerkt zu einer größeren Belastung werden.
Ein nützlicher Arbeitsablauf besteht darin, berufliche Ausgaben möglichst über denselben geschäftlichen Weg laufen zu lassen. Dadurch entsteht eine geschlossenere Historie. Der weniger offensichtliche Trade-off ist allerdings, dass diese Ordnung Disziplin verlangt: Wenn du weiterhin regelmäßig privat bezahlst und später Erstattungen improvisierst, verliert der Vorteil der zentralen Übersicht an Wirkung.
Schritt drei: Vor dem Überweisen kurz die Konsequenzen prüfen
Bei einer Überweisung an einen Dienstleister oder bei einer größeren Anschaffung würde ich nicht nur kontrollieren, ob genügend Geld vorhanden ist. Ich würde auch prüfen, ob danach noch ausreichend Spielraum für bereits bekannte Verpflichtungen bleibt. Ein geschäftliches Konto vermittelt schnell ein Gefühl von Sicherheit, obwohl ein Teil des Guthabens gedanklich längst verplant ist.
Das ist ein Bereich, in dem Kontist hilfreich und zugleich begrenzt ist. Die App kann dir den aktuellen Finanzstand näherbringen, aber sie kennt deine offenen Rechnungen, privaten Entnahmen und zukünftigen Aufträge nicht automatisch in dem Umfang, den eine vollständige Finanzplanung erfordern würde. Für eine belastbare Liquiditätsplanung brauchst du daher weiterhin eine eigene Liste, ein Buchhaltungssystem oder professionelle Beratung.
Ich würde Kontist an dieser Stelle als Kontrollpunkt verwenden: Vor dem Absenden einer Zahlung schaue ich auf die letzten Einnahmen, die anstehenden Abbuchungen und den Betrag, der als Reserve gedacht ist. Diese kurze Pause ist im Alltag wertvoller als eine nachträgliche Analyse, wenn das Geld bereits weg ist.
Schritt vier: die Informationen an Buchhaltung oder Steuerberatung übergeben
Der Workflow endet nicht mit dem Kontostand. Irgendwann müssen die relevanten Informationen an die Buchhaltung oder an die Steuerberatung weitergegeben werden. Genau bei dieser Übergabe sollte man realistisch bleiben. Eine Banking-App ist nicht automatisch ein vollständiger Ersatz für eine spezialisierte Buchhaltungsumgebung.
Wenn du mit einer Steuerberaterin arbeitest, kläre am besten früh, welche Unterlagen und welche Struktur sie von dir benötigt. Ein sauber geführtes Geschäftskonto erleichtert die Zusammenarbeit, aber es macht die Übergabe nicht automatisch überflüssig. Belege, Rechnungen, private Anteile und besondere Vorgänge können weiterhin zusätzliche Erklärung benötigen.
Für eine kleine selbstständige Tätigkeit kann dieser Übergang überschaubar bleiben, wenn du regelmäßig sortierst. Wer dagegen viele Rechnungen, verschiedene Umsatzarten, Mitarbeitende oder komplexe Ausgaben verwaltet, stößt schneller an die Grenzen einer mobilen Banking-App. In diesem Fall ist eine Kombination aus Kontist und einer passenden Buchhaltungslösung sinnvoller als der Versuch, alles in einem einzigen Werkzeug abzubilden.
Die menschlichen Übergaben sind wichtiger als die App allein
Der Begriff Banking klingt nach einem rein technischen Vorgang. In der Praxis gibt es jedoch mehrere Übergaben: von der Kundin an dich, von dir an einen Dienstleister, von der App an deine eigene Dokumentation und schließlich an die Steuerberatung. An jedem dieser Punkte kann Information verloren gehen.
Mein konkreter Rat lautet deshalb, für jeden ungewöhnlichen Vorgang eine kurze Erklärung aufzubewahren. Ein Satz wie „Software für Kundenprojekt im Mai“ kann später mehr helfen als die bloße Erinnerung an den Händlernamen. Diese Gewohnheit macht die App nicht leistungsfähiger, aber sie macht ihre Übersicht deutlich nützlicher.
Ein weiterer Tipp: Lege einen festen wöchentlichen Termin für die Prüfung der Bewegungen fest, statt auf das Gefühl zu warten, dass „alles schon stimmen wird“. Bei wenigen Buchungen reichen kurze Intervalle. Bei einem intensiveren Geschäftsbetrieb sollte die Kontrolle häufiger stattfinden. Der Vorteil liegt darin, dass Fehler nahe am Entstehungszeitpunkt auffallen und nicht erst während der Steuerunterlagen wieder auftauchen.
Was am Ende gut funktioniert – und welches Ergebnis realistisch ist
Das Ergebnis dieses Ablaufs ist vor allem mehr Klarheit. Du weißt schneller, welche Einnahmen eingegangen sind, welche Ausgaben dein Geschäft belasten und an welcher Stelle du selbst noch nacharbeiten musst. Ich halte das für den stärksten Wert von Kontist: Die App macht geschäftliches Banking zu einem regelmäßigen, mobilen Arbeitsvorgang statt zu einer isolierten Aufgabe zwischen zwei größeren Buchhaltungsaktionen.
Für Solo-Selbstständige kann das einen spürbaren Unterschied machen. Wenn du morgens eine Zahlung erwartest, kannst du den Eingang direkt prüfen. Wenn du unterwegs eine berufliche Anschaffung machst, bleibt sie im geschäftlichen Kontext sichtbar. Wenn du am Abend deine Woche abschließt, musst du nicht mehrere private und geschäftliche Konten gedanklich zusammenführen.
Auch für kleine Unternehmen kann der Ansatz passen, solange die Finanzstruktur überschaubar bleibt. Der Begriff KMU im Umfeld der App sollte aber nicht dazu führen, dass jede mittelgroße Organisation automatisch gut bedient ist. Je mehr Personen Zugriff benötigen, je komplexer Freigaben werden und je detaillierter Auswertungen ausfallen müssen, desto wichtiger werden spezialisierte Unternehmenslösungen.
Im Vergleich zu einer gewöhnlichen privaten Banking-App ist Kontist klarer auf berufliche Abläufe zugeschnitten. Gegenüber einer klassischen Buchhaltungssoftware ist es vermutlich zugänglicher für den täglichen Kontoblick, aber weniger umfassend als ein Werkzeug, das Rechnungen, Belege, Auswertungen und steuerliche Prozesse in einem größeren System bündelt. Ich würde es daher nicht als Entweder-oder betrachten. Für viele Nutzer ist die sinnvollste Kombination ein geschäftliches Banking-Zentrum plus eine getrennte Lösung für Buchhaltung und Dokumentation.
Der kostenlose Zugang senkt die Einstiegshürde. Du musst nicht erst ein großes Budget einplanen, um geschäftliche Bankbewegungen geordneter zu betrachten. Trotzdem solltest du vor der Nutzung prüfen, welche konkreten Funktionen und Bedingungen für deinen gewünschten Kontotyp gelten. Kostenlos bedeutet nicht automatisch, dass jeder denkbare Geschäftsprozess abgedeckt ist. Bei einer Finanz-App ist es vernünftig, die aktuellen Konditionen und die eigene Eignung vor einer vollständigen Umstellung sorgfältig zu prüfen.
Für wen ich Kontist empfehlen würde
Ich würde die App vor allem einer Person empfehlen, die allein oder in einem kleinen Betrieb arbeitet, regelmäßig geschäftliche Zahlungen erhält und ihre privaten Finanzen endlich sauber vom Beruf trennen möchte. Besonders passend ist sie für Nutzer, die viel unterwegs sind und nicht bei jeder Kontobewegung an einen Desktop-Arbeitsplatz wechseln wollen.
Auch Einsteiger in die Selbstständigkeit können vom klaren geschäftlichen Rahmen profitieren. Der wichtigste Lerneffekt besteht nicht darin, dass die App alle Entscheidungen übernimmt, sondern dass Einnahmen und Ausgaben bewusster als Teil eines Unternehmens betrachtet werden. Wer diese Haltung mitbringt, holt aus dem mobilen Zugriff deutlich mehr heraus.
Weniger geeignet ist Kontist für Unternehmen mit anspruchsvollen Freigabeprozessen, umfangreichen Mitarbeiterstrukturen oder einer sehr detaillierten Finanzplanung. Auch wer ausschließlich eine vollständige Buchhaltung mit Belegverwaltung und Steuerlogik sucht, sollte eher nach einer spezialisierten Lösung suchen. Die App kann ein wichtiger Baustein sein, aber nicht jede organisatorische Aufgabe ersetzen.
Wo der Ablauf ins Stocken geraten kann
Die erste mögliche Reibung entsteht, wenn du erwartest, dass eine übersichtliche Banking-App automatisch Ordnung in ungeordnete Unterlagen bringt. Ein sauberer Kontoverlauf ist hilfreich, aber fehlende Belege, unklare Rechnungszuordnungen und gemischte private Ausgaben bleiben problematisch. Die App verbessert die Ausgangslage; sie erledigt nicht die gesamte Nacharbeit.
Eine zweite Grenze liegt bei unregelmäßigen Einnahmen. Der Kontostand kann dann stark schwanken und dadurch entweder unnötige Sicherheit oder unnötige Sorge auslösen. Ohne eigene Rücklagenplanung bleibt die App eine Momentaufnahme. Ich würde deshalb nie allein aus dem aktuellen Guthaben ableiten, wie viel ich tatsächlich ausgeben kann.
Auch die Übergabe an andere Personen kann Reibung verursachen. Wenn deine Steuerberatung eine bestimmte Dokumentation erwartet, musst du deinen Ablauf darauf abstimmen. Ein Kontoüberblick ist nicht dasselbe wie eine vollständig vorbereitete Steuerakte. Wer diesen Unterschied früh akzeptiert, vermeidet falsche Erwartungen.
Schließlich sollte die technische Voraussetzung beachtet werden. Die Anwendung benötigt mindestens iOS beziehungsweise Android 9. Auf einem älteren Gerät kann das zum praktischen Ausschluss führen, selbst wenn die App inhaltlich gut passen würde. Vor einer Umstellung ist es daher sinnvoll, die Systemversion zu prüfen und die Anwendung zunächst im eigenen Alltag mit wenigen Vorgängen zu testen.
Mein Urteil nach dem gesamten Arbeitsablauf
Kontist überzeugt mich weniger durch ein einzelnes auffälliges Detail als durch die konsequente Ausrichtung auf den geschäftlichen Alltag Selbstständiger. Vom Zahlungseingang über die Prüfung einer Ausgabe bis zur Vorbereitung der Übergabe an die Buchhaltung entsteht ein nachvollziehbarer Ablauf. Die größte Stärke ist die Verbindung aus mobilem Banking und einer klareren geschäftlichen Denkweise.
Gleichzeitig bleibt wichtig, die Rolle der App richtig einzuordnen. Sie ist kein Ersatz für sorgfältige Belege, eine vollständige Buchhaltung oder eine professionelle steuerliche Einschätzung. Wer diese Grenzen akzeptiert und die Anwendung als tägliches Finanzzentrum nutzt, bekommt ein praktisches Werkzeug für mehr Übersicht. Wer hingegen ein komplettes Unternehmenssystem erwartet, sollte sich nach einer umfassenderen Lösung umsehen.
Mit der kostenlosen Verfügbarkeit, der bestehenden Nutzerbasis und der Bewertung von 4,4 wirkt Kontist wie ein vernünftiger Einstieg für Selbständige und kleinere Betriebe. Ich würde die App besonders dann ausprobieren, wenn private und berufliche Geldbewegungen bisher vermischt sind oder du deine Kontrollen hauptsächlich unterwegs erledigst. Für komplexere Unternehmen würde ich sie eher als Teil einer größeren Finanzumgebung betrachten.
Mein abschließender Rat ist einfach: Nutze Kontist nicht nur, um zu sehen, ob Geld eingegangen ist. Verwende jeden Kontoblick als kurzen Übergabepunkt zwischen Auftrag, Zahlung, Ausgabe und Dokumentation. Dann entsteht der eigentliche Nutzen. Wenn du diese Routine nicht aufbauen möchtest oder bereits eine umfangreiche Buchhaltungslösung besitzt, ist der Mehrwert vermutlich kleiner. Für die richtige Zielgruppe kann die App jedoch genau die fehlende Verbindung zwischen täglichem Banking und selbstständiger Finanzorganisation schaffen.
Vorteile
- Kostenlose Kontist-Version für grundlegende Finanzfunktionen verfügbar.
- Automatische Kategorisierung erleichtert die Übersicht über geschäftliche Ausgaben.
- Steuerliche Rücklagen können mit wenigen Schritten gebildet werden.
- Belege lassen sich digital erfassen und übersichtlich verwalten.
- Für viele Selbstständige speziell auf den deutschen Markt zugeschnitten.
Nachteile
- Einige wichtige Funktionen sind nur in kostenpflichtigen Tarifen enthalten.
- Nicht alle Unternehmensformen und individuellen Steuerfälle werden unterstützt.
- Die Nutzung hängt stark von einer stabilen Internetverbindung ab.
- Zusatzkosten können je nach Banking- und Steuerpaket anfallen.
- Für komplexe Buchhaltung ersetzt die App keine umfassende Steuerberatung.
Häufig gestellte Fragen zu Kontist by Shine
Was ist Kontist by Shine und für wen eignet sich die App?
Kontist by Shine ist eine Banking- und Finanzlösung, die sich vor allem an Selbstständige, Freiberufler und Einzelunternehmer richtet. Die App bündelt Funktionen rund um Geschäftskonto, Zahlungsverkehr, Finanzübersicht und teilweise auch steuerbezogene Unterstützung. Sie ist besonders interessant für Nutzer, die ihre geschäftlichen Finanzen mobil verwalten möchten. Vor dem Download sollte man jedoch prüfen, ob das eigene Land, die Unternehmensform und die persönlichen Anforderungen vollständig unterstützt werden.
Welche Funktionen bietet Kontist by Shine im Alltag?
Nach der Einrichtung dient Kontist by Shine als zentrale Anlaufstelle für die tägliche Verwaltung geschäftlicher Finanzen. Je nach aktuellem Tarif und Verfügbarkeit können dazu ein digitales Geschäftskonto, Überweisungen, Kartenfunktionen, Transaktionsübersichten, Benachrichtigungen und Werkzeuge zur besseren Organisation von Einnahmen und Ausgaben gehören. Die genaue Ausstattung kann sich ändern und vom gewählten Angebot abhängen. Deshalb empfiehlt es sich, Preise, Leistungsumfang und Bedingungen vor der Kontoeröffnung sorgfältig zu vergleichen.
Ist Kontist by Shine ein vollständiges Geschäftskonto für Selbstständige?
Kontist by Shine kann für viele Selbstständige eine praktische Alternative zu einem klassischen Bankkonto sein, ersetzt aber nicht automatisch jede individuelle Bank- oder Buchhaltungslösung. Ob es als vollständiges Geschäftskonto genügt, hängt vom Geschäftsmodell, den benötigten Zahlungsarten, internationalen Überweisungen, Bargeldanforderungen und der Zusammenarbeit mit einem Steuerberater ab. Nutzer sollten außerdem kontrollieren, welche Kontofunktionen im kostenlosen oder kostenpflichtigen Tarif enthalten sind und ob zusätzliche Gebühren anfallen.
Wie sicher sind meine Daten und Zahlungen bei Kontist by Shine?
Bei einer Finanz-App sind Datenschutz und Zahlungssicherheit besonders wichtig. Kontist by Shine verwendet üblicherweise Sicherheitsmaßnahmen wie geschützte Anmeldungen, Geräte- oder Identitätsprüfungen und Benachrichtigungen zu Kontobewegungen. Trotzdem bleibt der Nutzer für ein sicheres Smartphone, aktuelle Software und ein starkes Passwort verantwortlich. Vor der Nutzung sollte man die Datenschutzbestimmungen, die Informationen zur Einlagensicherung sowie die zuständige Bank- oder Finanzinstitution prüfen, da diese Details für die persönliche Situation entscheidend sind.
Welche Kosten entstehen bei der Nutzung von Kontist by Shine?
Die Kosten hängen in der Regel vom gewählten Kontomodell, den enthaltenen Funktionen und einzelnen Zusatzleistungen ab. Möglich sind beispielsweise monatliche Gebühren, Kosten für bestimmte Überweisungen, Kartenservices, Bargeldabhebungen oder weitere Finanz- und Steuerfunktionen. Da sich Tarife und Konditionen ändern können, sollte man vor dem Download beziehungsweise der Registrierung die aktuelle Preisübersicht lesen. Besonders wichtig ist, nicht nur auf den Grundpreis zu achten, sondern auch auf Gebühren für häufig benötigte Transaktionen.


